
营业总收入:42.33亿美元(IT之家注:现汇率约合282.92亿元人民币),同比增长61.01%
毛利润:24.27亿美元(现汇率约合162.21亿元人民币),同比增长134.04%
毛利率:57.3%,同比增长17.9个百分点
归母净利润:17.61亿美元(现汇率约合117.7亿元人民币),同比增长220.77%
经营现金流:16.9亿美元(现汇率约合112.96亿元人民币),同比增长217.67%
自由现金流:14.79亿美元(现汇率约合98.85亿元人民币),同比增长246.37%
基本每股收益:7.72美元(现汇率约合51.6元人民币),同比增长199.22%
稀释每股收益:7.59美元(现汇率约合50.73元人民币),同比增长212.35%
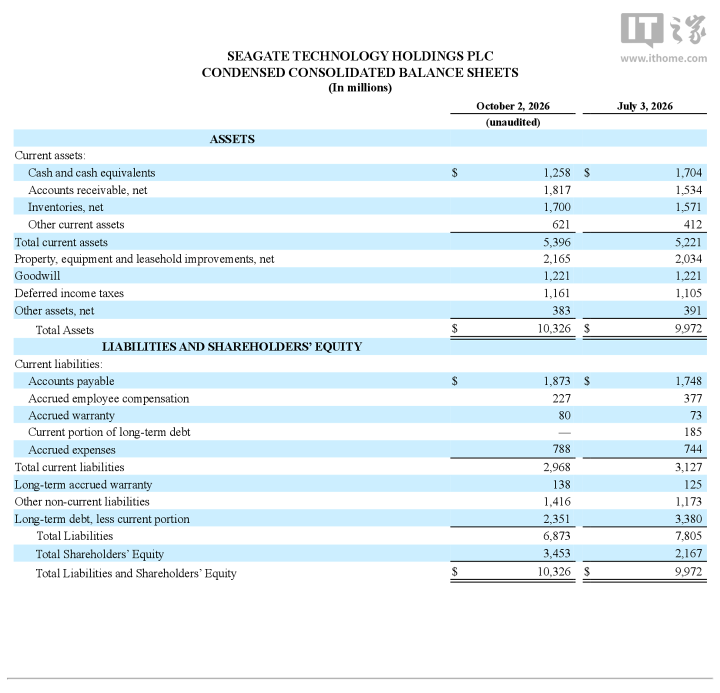
资产负债率:66.56%
AI解读
本次希捷科技2027财年第一财季营收、GAAP及non-GAAP每股收益均超出华尔街机构一致预期,为连续第九个季度盈利超市场预期。
公司与业绩亮点
希捷科技是全球大容量机械硬盘(HDD)龙头企业,核心产品面向超大规模云服务商、企业级存储及消费级市场,深度受益于AI数据爆发带来的高容量近线硬盘需求。本季度为公司创纪录盈利季度:
营收规模同比大幅增长,本期实现营业收入42.33亿美元(现汇率约合282.92亿元人民币),对应GAAP毛利润24.27亿美元(现汇率约合162.21亿元人民币),GAAP毛利率57.3%;non-GAAP口径下毛利润达24.47亿美元(现汇率约合163.55亿元人民币),毛利率57.8%,较去年同期GAAP毛利率39.4%大幅提升,体现高容量硬盘产品结构升级、长期定价协议(LTA)带来的盈利能力跃升。
盈利水平创历史同期新高,GAAP归母净利润达17.61亿美元(现汇率约合117.7亿元人民币),non-GAAP归母净利润达17.81亿美元(现汇率约合119.04亿元人民币);GAAP基本每股收益7.72美元(现汇率约合51.6元人民币)、稀释每股收益7.59美元(现汇率约合50.73元人民币),non-GAAP稀释每股收益7.68美元,较去年同期GAAP稀释EPS2.43美元实现跨越式增长。
现金流表现为历史同期最佳,经营活动现金流净额16.9亿美元(现汇率约合112.96亿元人民币),自由现金流14.79亿美元(现汇率约合98.85亿元人民币),为公司有史以来9月季度最高自由现金流水平。
资产负债表持续优化,股东回报力度提升,季度内偿还约12亿美元(现汇率约合80.21亿元人民币)的有息债务,季末总债务降至24亿美元;通过分红和股票回购合计向股东返还5.68亿美元(现汇率约合37.96亿元人民币),季度现金股息提升约3%至每股0.76美元;季末现金及等价物约13亿美元,期后再偿还7.5亿美元债务,总债务进一步降至16亿美元。
未来业绩展望
公司给出2027财年第二财季业绩指引:营收预期为48亿美元(现汇率约合320.82亿元人民币),上下浮动1亿美元;non-GAAP稀释每股收益预期为9.2美元(现汇率约合61.49元人民币),上下浮动0.2美元,该指引对应营收环比约13%增长、盈利水平继续抬升,反映公司对近线硬盘需求景气度持续向好的判断。
投资价值与估值
当前公司HAMR技术路线进展顺利,Mozaic系列产品产能爬坡顺利,长期云客户需求能见度较高,叠加高自由现金流、持续去杠杆及稳定的股东回报,基本面处于上行周期;但当前市场估值已较高,需警惕AI资本开支节奏波动、硬盘行业供需变化带来的业绩不及预期风险。
风险提示:本文内容由AI自动分析生成,仅供参考,不代表IT之家观点。如有出入请以证监会指定上市公司信息披露平台为准。本文内容不构成投资建议,如有投资者据此操作,风险自担,IT之家对此不承担任何责任。
盈亚配资提示:文章来自网络,不代表本站观点。